En pocas palabras
- El Modelo 210 es la declaración del Impuesto sobre la Renta de No Residentes (IRNR) que debe presentar toda persona no residente que obtenga rentas en España.
- Si es propietario de un inmueble en España y vive en el extranjero, está obligado a presentarlo aunque no lo alquile: la mera propiedad genera una renta imputada.
- Tipo impositivo: 19 % para residentes en la UE/EEE y 24 % para residentes en el resto del mundo (incluida Latinoamérica, Reino Unido post-Brexit y Estados Unidos).
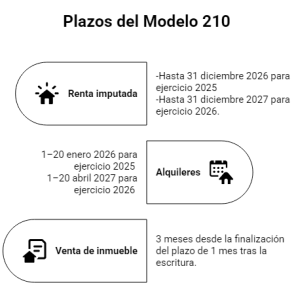
- El plazo para declarar las rentas imputadas del ejercicio 2025 es hasta el 31 de diciembre de 2026.
- Novedad 2026: la Orden HAC/623/2026 modifica los plazos de las rentas de alquiler, que pasan a declararse del 1 al 20 de abril del año siguiente.
- No presentar el Modelo 210 genera recargos del 1 % mensual, intereses de demora y sanciones del 50 % al 150 % si Hacienda lo detecta antes.
Modelo 210: qué es y por qué debe conocerlo
El Modelo 210 es el formulario de la Agencia Tributaria (AEAT) mediante el cual los no residentes fiscales en España declaran y pagan el Impuesto sobre la Renta de No Residentes (IRNR). Es el equivalente del IRPF, pero para quienes viven fuera de España y obtienen rentas en territorio español.
Si usted es argentino, colombiano, venezolano, mexicano o de cualquier otro país latinoamericano y posee un piso en España, o si es alemán, francés, holandés o británico con una segunda residencia en la costa española, el Modelo 210 le afecta directamente. Incluso si no alquila el inmueble, la simple propiedad genera una obligación fiscal anual.
En esta guía, el equipo de Delaguía y Luzón explica quién debe presentar el Modelo 210, qué tipos de renta cubre, los plazos actualizados a 2026, los tipos impositivos según la nacionalidad, y los errores que más sanciones generan.
Quién debe presentar el Modelo 210
Toda persona física o jurídica que cumpla estas dos condiciones simultáneamente:
- No es residente fiscal en España (no pasa más de 183 días al año en territorio español ni tiene aquí su centro de intereses económicos).
- Obtiene rentas de fuente española: alquileres, renta imputada por la propiedad de un inmueble, ganancias por la venta de un inmueble, dividendos, intereses o rendimientos del trabajo obtenidos en España.
Los casos más frecuentes son los propietarios de viviendas, apartamentos de vacaciones, locales comerciales o plazas de garaje en España que residen habitualmente en otro país.
Importante: pagar el IBI (Impuesto sobre Bienes Inmuebles) en su ayuntamiento no le exime de presentar el Modelo 210. Son impuestos diferentes: el IBI es municipal; el IRNR es estatal. Muchos propietarios no residentes creen que con el IBI ya han cumplido, y acumulan años de impagos del Modelo 210 sin saberlo.
Los tres escenarios para propietarios de inmuebles
| Escenario | Tipo de renta | Base imponible | Plazo de presentación |
|---|---|---|---|
| Inmueble de uso propio o vacío | Renta imputada | 2 % del valor catastral (1,1 % si fue revisado en los últimos 10 años) | Hasta el 31 de diciembre del año siguiente |
| Inmueble alquilado | Rendimiento del alquiler | Ingresos netos (residentes UE/EEE pueden deducir gastos) | Del 1 al 20 de abril del año siguiente (desde ejercicio 2026) |
| Venta de un inmueble | Ganancia patrimonial | Precio de venta menos precio de compra (ajustado por gastos) | 3 meses desde la finalización del plazo de 1 mes tras la venta |
Tipo impositivo del Modelo 210: la diferencia entre el 19 % y el 24 %
El tipo impositivo del IRNR depende de dónde reside el contribuyente, no de su nacionalidad:
| Residencia del contribuyente | Tipo impositivo | ¿Puede deducir gastos del alquiler? |
|---|---|---|
| UE / EEE (Alemania, Francia, Países Bajos, Italia, etc.) | 19 % | Sí (IBI, comunidad, seguros, reparaciones, hipoteca, amortización) |
| Latinoamérica (Argentina, Colombia, Venezuela, México, Chile, etc.) | 24 % | En principio no, pero una sentencia de 2025 podría cambiarlo (ver más abajo) |
| Reino Unido (post-Brexit) | 24 % | Misma situación que Latinoamérica |
| Estados Unidos, Canadá | 24 % | Misma situación que Latinoamérica |
Novedad 2025: una sentencia de la Audiencia Nacional de julio de 2025 reconoció que los no residentes fuera de la UE también pueden deducir gastos del alquiler al calcular el IRNR. Esto afectaría directamente a los propietarios latinoamericanos y británicos, que pasarían a tributar sobre el rendimiento neto (como los europeos) en lugar del bruto. La sentencia ha sido recurrida y está pendiente de confirmación por el Tribunal Supremo. Recomendamos consultar a un asesor fiscal antes de aplicarla.
Cómo se calcula en cada caso
Inmueble de uso propio (no alquilado): se tributa por la renta imputada, que se calcula aplicando el 2 % sobre el valor catastral del inmueble (o el 1,1 % si el valor catastral fue revisado en los últimos 10 años). El resultado se multiplica por el tipo impositivo (19 % o 24 %). Es un impuesto que se paga aunque no se haya obtenido ningún ingreso real.
Inmueble alquilado: se declaran los ingresos por alquiler. Los residentes en la UE/EEE pueden deducir los gastos directamente relacionados (IBI, comunidad de propietarios, seguros, reparaciones, intereses de la hipoteca, amortización del inmueble). Los residentes fuera de la UE tributan, en principio, sobre el importe bruto del alquiler.
Venta de un inmueble: se tributa por la ganancia patrimonial (precio de venta menos precio de compra, ajustado por gastos y tributos relacionados con ambas operaciones). El comprador está obligado a retener el 3 % del precio de venta e ingresarlo en Hacienda como pago a cuenta del IRNR del vendedor no residente.
Plazos del Modelo 210 actualizados a 2026
Convenios de doble imposición: cómo evitar pagar dos veces
España tiene firmados convenios de doble imposición con más de 90 países, incluidos la mayoría de países latinoamericanos (Argentina, Colombia, México, Chile, Ecuador, Uruguay, Brasil, Perú, Venezuela), todos los países de la UE, el Reino Unido, Estados Unidos y Canadá.
Estos convenios establecen qué país tiene derecho a gravar cada tipo de renta y pueden reducir los tipos impositivos aplicables. Para beneficiarse de un convenio, el contribuyente debe acreditar su residencia fiscal en el otro país mediante un certificado de residencia fiscal expedido por la autoridad tributaria de su país.
Si usted tiene dudas sobre cómo le afecta el convenio con su país, nuestro equipo de fiscalidad internacional en Valencia puede analizar su situación concreta.
Cómo presentar el Modelo 210
Se presenta exclusivamente por vía telemática en la sede electrónica de la AEAT. Para acceder, el contribuyente necesita un certificado digital, DNI electrónico o Cl@ve PIN.
Si no dispone de identificación electrónica española (lo habitual para no residentes), la opción más práctica es designar un representante fiscal en España que presente la declaración en su nombre con su propio certificado digital.
Si la declaración resulta a ingresar, el pago puede hacerse por domiciliación bancaria o mediante NRC (Número de Referencia Completo) obtenido en una entidad bancaria española.
La retención del 3 % en la venta de inmuebles
Cuando un no residente vende un inmueble en España, el comprador está legalmente obligado a retener el 3 % del precio de escritura e ingresarlo en Hacienda mediante el Modelo 211 en el plazo de un mes desde la venta.
Esta retención funciona como un pago a cuenta del impuesto del vendedor. Si el impuesto final es inferior al 3 % retenido, el vendedor no residente puede solicitar la devolución del exceso presentando el Modelo 210 correspondiente.
Sanciones por no presentar el Modelo 210
La Agencia Tributaria puede reclamar hasta cuatro años de impuestos no pagados, más:
- Recargo del 1 % por cada mes de retraso (hasta un máximo del 15 % en 12 meses), más intereses de demora al tipo vigente (4,0625 % en 2026).
- Sanción del 50 % al 150 % del importe no ingresado si Hacienda detecta la omisión antes de que usted regularice voluntariamente.
Si usted tiene años sin declarar, regularizar voluntariamente reduce significativamente las sanciones. Le recomendamos contactar con un asesor fiscal lo antes posible.
Errores más frecuentes
- Creer que pagando el IBI ya se ha cumplido. El IBI es municipal; el Modelo 210 es estatal. Son obligaciones independientes.
- No declarar un inmueble vacío o de uso propio. La renta imputada se genera por la mera titularidad, aunque el piso esté cerrado todo el año.
- No saber que cada copropietario presenta su propia declaración. Si un matrimonio es propietario al 50 %, cada cónyuge debe presentar un Modelo 210 independiente.
- Deducir gastos del alquiler siendo residente fuera de la UE. A día de hoy, solo los residentes en la UE/EEE tienen derecho seguro a deducir gastos. La sentencia de 2025 aún no es firme.
- Presentar fuera de plazo y acumular recargos. El plazo varía según el tipo de renta; confundirlo es muy habitual.
- No solicitar la devolución del exceso de la retención del 3 % tras la venta de un inmueble.
Cómo puede ayudarle Delaguía y Luzón
Delaguía y Luzón Abogados gestiona el Modelo 210 para propietarios no residentes desde Valencia desde 1960. Actuamos como representantes fiscales, preparamos y presentamos la declaración, verificamos los convenios de doble imposición aplicables y, cuando procede, tramitamos la devolución del exceso de la retención del 3 %.
Trabajamos en español, inglés, francés, alemán y ruso. Aproximadamente el 90% de nuestros clientes son internacionales.
¿Tiene un inmueble en España y vive en el extranjero?
En Delaguía y Luzón nos encargamos de todo: representación fiscal, declaración del Modelo 210, convenios de doble imposición y devolución de la retención del 3 %.
Email: felix.delaguia@delaguialuzon.com
Teléfono: +34 963 74 16 57
Oficina: Avinguda Regne de Valencia, 6, 1º-2º, 46005 Valencia
Preguntas frecuentes sobre el Modelo 210
¿Tengo que presentar el Modelo 210 si no alquilo mi piso en España?
Sí. La mera propiedad de un inmueble genera una renta imputada que debe declararse anualmente, aunque el piso esté vacío o lo use solo en vacaciones.
¿Cuál es la diferencia entre el IBI y el Modelo 210?
El IBI es un impuesto municipal que grava la propiedad del inmueble. El Modelo 210 es una declaración estatal del IRNR que grava las rentas obtenidas en España. Son obligaciones independientes: pagar uno no exime del otro.
¿Puedo deducir gastos del alquiler si vivo en Latinoamérica?
A día de hoy, la deducción de gastos está reservada a los residentes en la UE/EEE. Sin embargo, una sentencia de la Audiencia Nacional de julio de 2025 reconoció este derecho también a los no residentes fuera de la UE. La sentencia está pendiente de confirmación por el Tribunal Supremo.
¿Qué pasa si llevo años sin presentarlo?
Hacienda puede reclamar hasta cuatro años de impuestos no pagados más recargos e intereses. Regularizar voluntariamente reduce las sanciones significativamente respecto a esperar a que Hacienda lo detecte.
¿Necesito un representante fiscal en España?
No es legalmente obligatorio en todos los casos, pero sí es la vía más práctica: el Modelo 210 se presenta telemáticamente con certificado digital, y la mayoría de los no residentes no tienen uno español. El representante fiscal presenta la declaración en su nombre.
¿Qué es la retención del 3 % en la venta de un inmueble?
Cuando un no residente vende un inmueble en España, el comprador retiene el 3% del precio de escritura y lo ingresa en Hacienda como pago a cuenta del IRNR del vendedor. Si el impuesto final es menor, el vendedor puede solicitar la devolución del exceso.
¿Hay convenio de doble imposición con mi país?
España tiene convenios con más de 90 países, incluidos Argentina, Colombia, México, Chile, Ecuador, Uruguay, Brasil, Perú, Reino Unido, Estados Unidos, Canadá, Alemania, Francia y Países Bajos, entre otros.
Si soy copropietario con mi cónyuge, ¿presentamos una sola declaración?
No. Cada copropietario debe presentar su propio Modelo 210 por la parte proporcional que le corresponda.